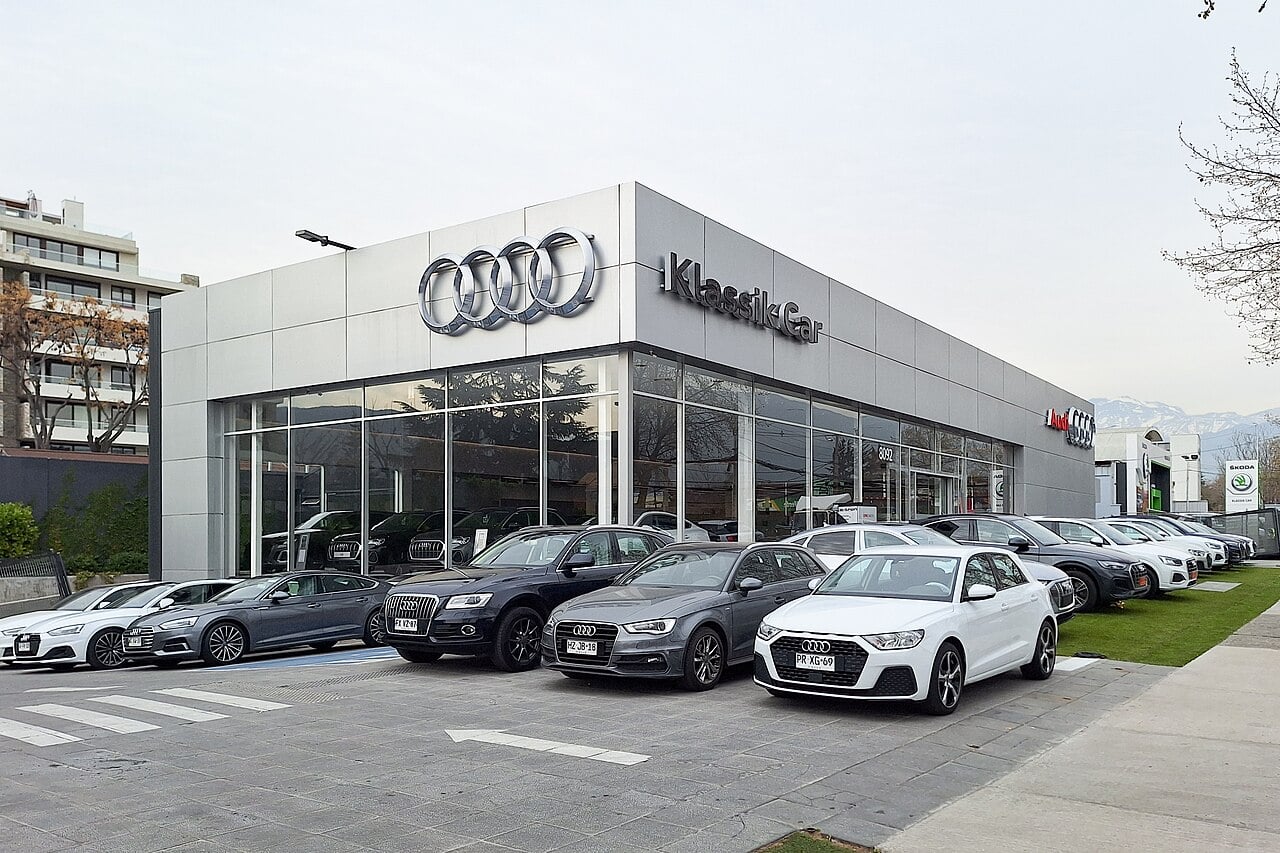
En las vitrinas de cualquier concesionario chileno la cifra que más destaca rara vez es el precio del auto. Es la cuota. Y muchas veces viene acompañada de dos palabras que se repiten en avisos y cotizaciones: "compra inteligente". La fórmula promete mensualidades bastante más bajas que un crédito automotriz tradicional, pero esconde una lógica distinta que conviene entender antes de firmar. La cuota baja no es un descuento. Es un pago que se posterga hasta el final.
Qué es la compra inteligente
La compra inteligente, que algunas financieras llaman crédito inteligente o flexible, es un crédito de consumo con garantía prendaria: el auto queda inscrito a tu nombre, pero con una prenda a favor de la entidad financiera hasta que la deuda se extingue. No es un arriendo ni un leasing.
La diferencia con el crédito convencional está en cómo se reparte el pago. En el tradicional, las cuotas son iguales durante todo el plazo y, al terminar, el auto es tuyo sin deudas. En la compra inteligente, una parte importante del valor del vehículo se deja para una última cuota, el famoso "cuotón". Según la guía explicativa del Sernac sobre créditos automotores, esa cuota final suele representar el 40% o el 50% del valor del auto, el pie mínimo habitual ronda el 20% y el crédito se pacta en 24 o 36 cuotas más el cuotón (la cuota 25 o la 37).
Como esa parte no se amortiza mes a mes, las cuotas intermedias resultan más bajas. Ese es todo el truco y, a la vez, su principal virtud y su principal riesgo.
El VFMG: la pieza que lo hace funcionar
El cuotón está amarrado a un concepto que aparece en todos los contratos de este tipo: el Valor Futuro Mínimo Garantizado, o VFMG. Es el valor que la automotora o la financiera se compromete a reconocerle al auto cuando llegue la última cuota. En la práctica, es una especie de seguro contra la depreciación: si al cabo de dos o tres años el auto vale menos de lo esperado, el VFMG fija un piso.
Cuando llega el vencimiento hay tres caminos:
Quedarse con el auto. Pagas el cuotón con recursos propios o lo refinancias, ya sea con la misma entidad o con otra. Ojo aquí: si refinancias, vuelves a pagar intereses sobre ese saldo, y la tasa dependerá de tu perfil de riesgo en ese momento, no del que tenías al firmar. El Sernac advierte que esta alternativa no es la más barata si lo que buscas desde el inicio es quedarte con el vehículo.
Renovar. Entregas el auto, el VFMG se usa para extinguir el cuotón y tomas un nuevo crédito por otro vehículo. Si la tasación del auto supera el VFMG, esa diferencia puede ir al pie del siguiente o quedar para ti.
Devolverlo. Entregas el auto y quedas sin deuda. Si la tasación supera el VFMG, la diferencia también te corresponde.
La letra chica: el VFMG tiene condiciones
La garantía no es automática. Los contratos suelen condicionarla a que el auto llegue en buen estado, con las mantenciones al día según el plan del fabricante y dentro de un kilometraje máximo. Exceder ese tope, presentar daños o saltarse mantenciones puede traducirse en cobros o en una tasación menor a la garantizada.
Estas exigencias no están estandarizadas por ley y cambian de una marca o financiera a otra. Por eso, antes de firmar conviene pedir por escrito tres datos: el monto exacto del VFMG y del cuotón, el kilometraje permitido y el costo por kilómetro excedido, y los criterios con que se evaluará el estado del auto al devolverlo. Si piensas usar el auto para viajes frecuentes o trabajo, el tope de kilometraje puede ser decisivo.
Cuota baja no es auto barato
El error más común es comparar solo la mensualidad. Como en la compra inteligente se amortiza menos capital durante el plazo, los intereses corren sobre un saldo mayor por más tiempo, y si al final refinancias el cuotón el costo sube otra vez. El resultado es que, para quien termina quedándose con el auto, el total pagado tiende a ser mayor que con un crédito convencional.
La herramienta para no perderse es la Carga Anual Equivalente (CAE). Es un indicador en porcentaje que resume el costo del crédito en un año, incluyendo intereses, gastos propios del crédito y los seguros o servicios que hayas aceptado contratar. La Ley 20.555, conocida como Sernac Financiero, obliga a informarla en toda publicidad que muestre una cuota o tasa, con un tratamiento gráfico similar. Junto a ella está el Costo Total del Crédito (CTC), que es la suma de todo lo que pagarás.
Un detalle clave: la CAE sirve para comparar créditos de igual monto y número de cuotas. Si una opción es a 24 meses y otra a 36, o si una financia más que la otra, la comparación directa pierde sentido. Lo correcto es pedir cotizaciones equivalentes en varias instituciones y mirar CAE y CTC lado a lado. Las cotizaciones de crédito deben tener una vigencia mínima de siete días hábiles, tiempo suficiente para comparar sin presión.
Bonos por financiar: hacer la cuenta completa
Es habitual que las automotoras ofrezcan un bono o descuento sobre el precio si financias con su crédito asociado. Puede ser conveniente, pero el Sernac recomienda hacer la cuenta: a veces el ahorro en intereses de un crédito más barato en otra institución supera el bono, y otras veces no. La única forma de saberlo es comparar el costo total de ambas alternativas.
Prepago y venta antes de tiempo
Los créditos automotores se pueden pagar antes de plazo. La Ley 18.010 establece que, en operaciones de hasta 5.000 UF, el deudor puede prepagar aun contra la voluntad del acreedor. La comisión de prepago tiene tope: hasta un mes de intereses pactados sobre el capital que se prepaga en créditos no reajustables, y hasta un mes y medio en los reajustables. Los prepagos parciales inferiores al 20% del saldo requieren el acuerdo del acreedor.
Si quieres vender el auto antes de terminar, recuerda que la prenda impide transferirlo libremente: primero hay que pagar el saldo. Una vez pagado el crédito, la Ley 20.855 obliga a la entidad financiera a tramitar y pagar el alzamiento de la prenda.
¿Para quién tiene sentido?
La compra inteligente calza mejor con quien tiene claro que cambiará de auto cada dos o tres años, maneja un kilometraje moderado y está dispuesto a hacer las mantenciones en el servicio que exige el contrato. Para ese perfil, permite acceder a un vehículo destinando una parte menor del ingreso mensual a la cuota y renovar con cierta regularidad.
El crédito convencional, en cambio, suele ser mejor negocio para quien piensa quedarse con el auto por muchos años, recorre muchos kilómetros o simplemente quiere terminar de pagar y olvidarse de la deuda.
Antes de decidir, conviene hacerse una pregunta honesta: ¿podré pagar o refinanciar ese cuotón en tres años, o estoy contando con devolver el auto? Si la respuesta depende de que todo salga bien, quizás la cuota baja esté ocultando un compromiso más grande del que parece. Leer la hoja resumen del contrato, pedir el VFMG por escrito y comparar CAE y costo total en igualdad de condiciones son tres pasos simples que pueden ahorrar varios millones al final del camino.